- Shafin Gida /
- Japanese Books /
- Politics & Social Sciences /
- Law /
- Laws & Living /
- Estate Planning /
- 中小企業における 自己株式の税務と実務q&a...





中小企業における 自己株式の税務と実務q&a
 An shigo da shi daga kantin Japan

Ubuy works hard to protect your security and privacy. Our advanced payment security system ensures confidentiality by encrypting your information during transmission using AES (Advanced Encryption Standards) and SSL (Secure Socket Layer) protocols. Your payment details are 100% secure as we do not share your payment details with third party sellers.


Fast
Shipping

Free
Return*

Secure Packaging

100% Original Products

PCI DSS Compliance

ISO 27001 Certified


Bayanin samfur
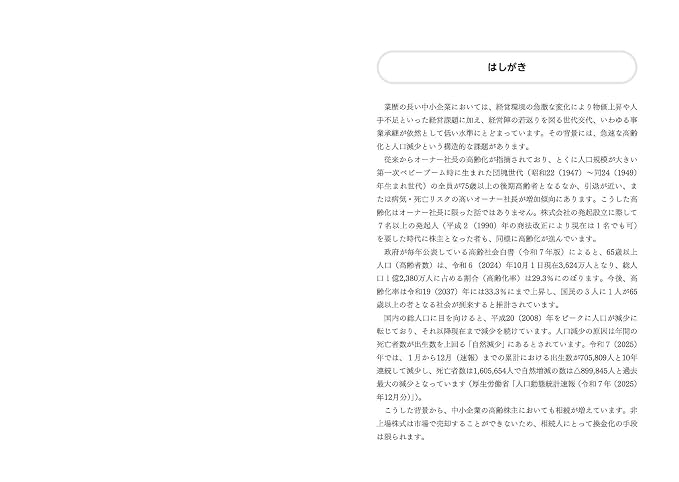
- ●団塊世代が75歳以上の後期高齢者となるなど急速な高齢化が進む中、引退が近い、または病気・死亡リスクの高いオーナー社長が増加傾向にあります。また、株式会社の発起設立に際して7名以上の発起人を要した時期に株主となった方も同様の問題を抱えていることから、中小企業の高齢株主による相続が増えています。 ●中小企業における自己株式の取得は、株主となった相続人の相続税の納税資金等の捻出や、事業承継対策(株式・議決権の集約や分散防止策など)として広く活用されている一方、実際に利用する場面では実務上さまざまな疑問が生じます。 ●そこで本書では、自己株式の取得をはじめ、消却・処分時の会計処理・税務処理、法人税別表五(一)の記載方法などについても実務で対応できるよう詳細に解説。さらに、譲渡人の株式譲渡にかかる税負担の効果を理解してもらうために、具体的な計算例に基づいて数字で示しながら詳説しています。 ●また、税務上においては平成18年の会社法制定による税制改正によって、自己株式は資産項目である有価証券から譲渡株主との間の資本取引(資本の払戻し)とされたことから、取扱いの複雑さに苦手意識をもたれる方が多く見られます。本書ではこの点も含め、具体的に解説しています。 ●実際の相談事例から整理した論点を基に、株式を譲渡する立場の相続人にとっても、取得する発行会社にとっても参考となるよう、立場ごとに分けて詳細な解説(Q&A)を設けました。 ●最後までご一読いただければ、中小企業における自己株式の税務と実務の取扱いに関して確実にマスターすることができる一冊です。
| Publisher | 税務研究会出版局 |
| Publication date | September 15, 2026 |
| Language | Japanese |
| Print length | 308 pages |
| ISBN-10 | 4793129455 |
| ISBN-13 | 978-4793129452 |
| Item Weight | 440 g |
| Dimensions | 0.79 x 5.83 x 8.27 inches (2 x 14.8 x 21 cm) |
KWATANCEN ABUN
中小企業における 自己株式の税務と実務q&a
SAMFURA MASU DANGANTAKA


Sanarwa mai amfani
- Iyakoki: Don Abubuwan da aka yi sufurin su daga ƙasashen waje, a lura da cewa garanti ɗin mai ƙira ba lallai ya yi aiki ba; wajan neman taimakon mai ƙira ba lallai ya samu ba; kuma Littafin Sanin yanda abu yake aiki, hanyoyin tsaro da umarni ba lallai ya kasance a yaren ƙasar mai siya ba; Samfurin kaya (da sauran kayan haɗi) ba lallai ne an ƙera su a bisa tsarin ƙasar da za a kaya kayan ba, da ƙayyadaddun bayanai, ko dokar yin alama ko laƙabi; kuma ba lallai bane samfuran kayan su dace da ma'aunin wutar lantarki na voltage ɗin kasar da sauran dokokin ƙasa na wutar lantarki (wanda za'a buƙaci amfani da na'urar adafta ko na'urar canza launi idan ya dace). Mai karɓar kaya shi/ita ke da alhakin tabbatar da cewa samfurin da aka siya za'a iya shigo da shi ƙasar da za'a kai a bisa dokar ƙasar. A yayin yin oda daga Ubuy ko masu alaƙa da su, mai karɓar oda ne mai shigo da kaya, kuma dole ya/ta tabbarar da cewa ya/ta bi duka dokokin ƙasar da za'a kai kayan.
- Ba dukkan abubuwan da aka saka a kan Ubuy bane na sayar wa, don Ubuy wajen bincike ne na duk duniya. Duk wani Samfurin abu yana da dokokin shige da fice na ƙasashe da kuma dokokin siye da sayar wa.
Currently unavailable.
We don't know when or if this item will be back in stock.
This item is not restrict in my country.(Please click on above link if this item is not restrict in your country, So our team will review and allow.)
PCI DSS compliant and ISO 27001:2022 certified, with encrypted payments and full buyer protection on every order.
Ubuy Assurance
Experience worry-free shopping with 100% original products, PCI DSS-compliant payment security, ISO 27001-certified data protection, the fastest cross-border delivery, free returns *, and secure packaging on every order.